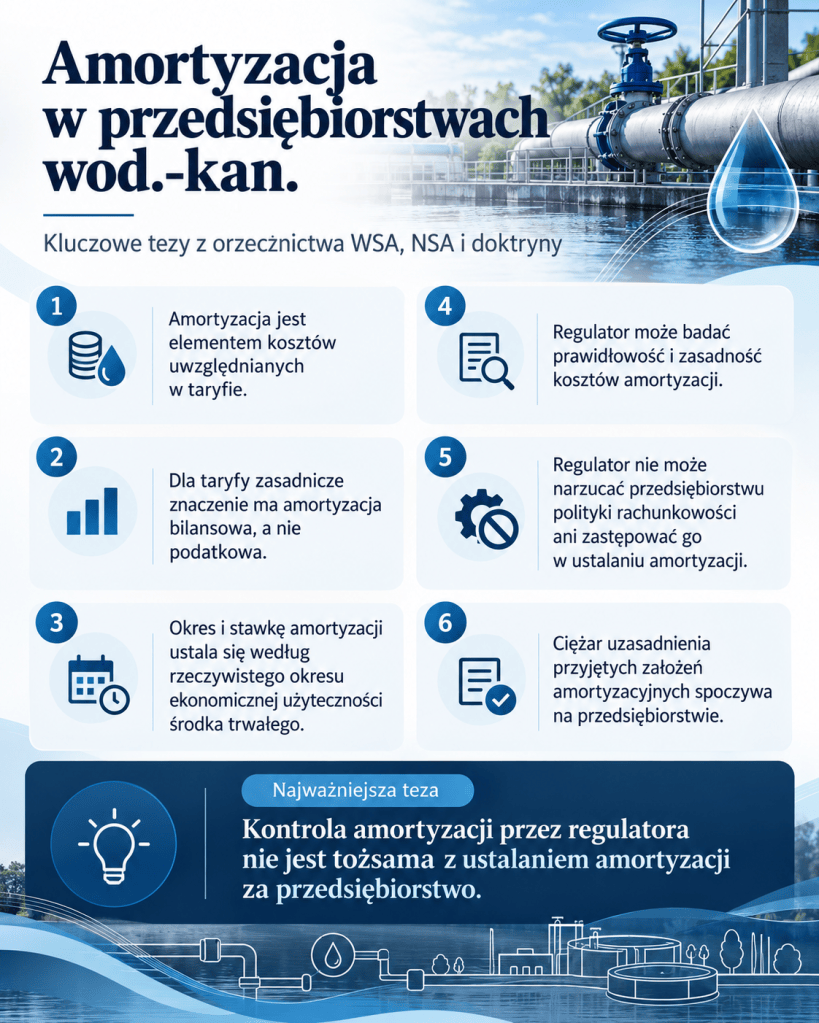
Amortyzacja jest elementem kosztów eksploatacji i utrzymania uwzględnianych przy kalkulacji taryfy. Rozporządzenie taryfowe odsyła w tym zakresie do przepisów o rachunkowości i przewiduje amortyzację metodą liniową. Dla potrzeb taryfy zasadnicze znaczenie ma amortyzacja bilansowa, a nie podatkowa. Art. 32 ustawy o rachunkowości nakazuje ustalać okres i stawkę amortyzacji z uwzględnieniem rzeczywistego okresu ekonomicznej użyteczności środka trwałego.
Organ regulacyjny może badać koszty amortyzacji pod kątem ich prawidłowości i celowości. NSA w wyroku z 7 lutego 2024 r., I GSK 1223/23, dopuścił weryfikację okresów amortyzacji oraz odniesienie ich do rzeczywistego okresu używania środka trwałego. Uprawnienie do kontroli nie oznacza jednak prawa do kształtowania polityki rachunkowości przedsiębiorstwa. W wyroku z 29 lipca 2026 r., I GSK 289/24, NSA wskazał, że regulator może badać, czy amortyzacja została ustalona w ramach obowiązujących przepisów, ale nie może samodzielnie narzucać konkretnej stawki ani okresu amortyzacji.
Podobnie w orzecznictwie dotyczącym art. 32 ustawy o rachunkowości podkreśla się, że okres ekonomicznej użyteczności ustala przedsiębiorstwo, natomiast organ bada prawidłowość przyjętych założeń. WSA w Warszawie wskazywał, że regulator nie może kreować polityki rachunkowości przedsiębiorstwa według własnych oczekiwań. Jednocześnie NSA w wyroku I GSK 739/23 z 12 lutego 2026 r. zaakcentował, że zastosowanie zbyt wysokiej stawki amortyzacji może prowadzić do wykazania zawyżonych kosztów taryfowych, jeżeli stawka nie odpowiada okresowi ekonomicznej użyteczności infrastruktury.
Ciężar uzasadnienia przyjętych okresów i stawek amortyzacyjnych spoczywa przede wszystkim na przedsiębiorstwie, ponieważ postępowanie taryfowe ma charakter wnioskowy. W praktyce istotne są więc dokumenty wykazujące techniczny i ekonomiczny okres użytkowania sieci, urządzeń i obiektów.
W piśmiennictwie zwraca się uwagę, że stawki amortyzacji bilansowej stały się jednym z głównych obszarów sporów taryfowych pomiędzy przedsiębiorstwami wod-kan a regulatorem. Problematykę tę omawia m.in. M. Perkowski w glosie do wyroku NSA I GSK 1223/23, wskazując na konieczność powiązania amortyzacji z zasadami rachunkowości oraz konstrukcją niezbędnych przychodów przedsiębiorstwa.


Skomentuj